JAYAPURA, PapuaSatu.com – Fintech P2P Lending atau lebih dikenal oleh masyarakat dengan sebutan Pinjol (Pinjaman Online) adalah Layanan pinjam meminjam uang secara langsung antara kreditur/lender (pemberi pinjaman) dan debitur/borrower (penerima pinjaman) berbasis teknologi informasi.
Pinjol memiliki beberapa keunggulan diantaranya proses yang cepat, persyaratan yang mudah, serta tidak terbatas waktu dan tempat.
Berdasarkan data terkini (15 Oktober 2021) yang dirilis Otoritas Jasa Keuangan (OJK), terdapat 107 Pinjol yang terdaftar dan berizin di OJK.
Lebih spesifik, di Provinsi Papua per Agustus 2021, terdapat 29.449 entitas penerima pinjaman dari Pinjol dengan jumlah penyaluran mencapai Rp26,58 miliar.
Adapun di Provinsi Papua Barat terdapat 12.698 entitas penerima pinjaman dari Pinjol dengan jumlah penyaluran senilai Rp11,68 miliar.
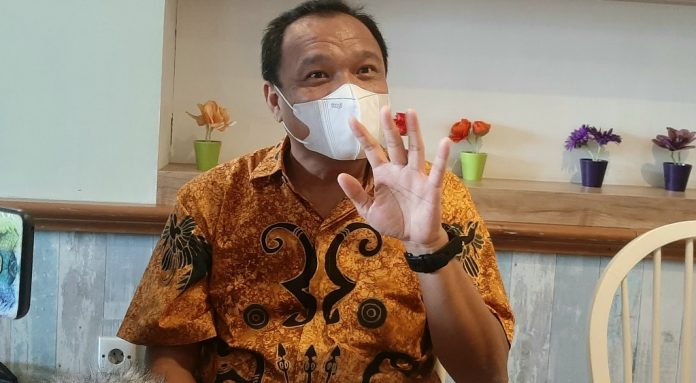
“Beberapa risiko yang timbul dari pinjol yaitu dana tidak dijamin oleh lembaga penjamin simpanan (LPS), bunga relatif tinggi, dan adanya risiko pinjol ilegal,” ungkap Kepala OJK Papua dan Papua Barat, Adolf FT. Simanjuntak kepada wartawan di Jayapura, Selasa (19/10/21).
Kata Adolf, maraknya pinjol ilegal disebabkan faktor kemudahan akses, kesulitan pemberantasan, tingkat literasi yang masih rendah, dan adanya kebutuhan yang mendesak.
Dikatakan, sejak tahun 2019 hingga 2021 OJK secara nasional telah menerima pengaduan sebanyak 19.711 pengaduan dengan rincian 9.270 pelanggaran berat dan 10.441 pelanggaran ringan/sedang
Sedangkan khusus laporan yang masuk ke Kantor OJK Provinsi Papua dan Papua Barat telah menerima 45 pengaduan tekait Pinjol sepanjang tahun 2021.
Dan sebagai upaya penindakan terhadap entitas Pinjol ilegal, OJK melalui Satgas Waspada Investasi (SWI) sejak tahun 2018 hingga saat ini, telah memblokir sebanyak 3.516 aplikasi atau situs Pinjol ilegal.
“Beberapa karakteristik Pinjol ilegal diantaranya adalah tidak terdaftar dan tidak berizin di OJK,” terangnya.
Selain itu, alamat penyelenggara tidak jelas/aneh dan sering berganti nama.
Berikutnya adalah sumber informasi yang menawarkan pinjaman tidak dikenal.
Website aplikasi yang meminta akses penuh secara otomatis selain kamera, microphone, dan lokasi.
Juga memiliki riwayat pelayanan kurang baik, penagihan cenderung kasar dan tidak etis, serta melawan hukum
Dan karakteristik terakhir adalah menetapkan suku bunga tinggi, fee besar, dan denda tidak terbatas.
Tentang upaya yang dilakukan OJK dalam memberantas Pinjol ilegal, Adolf Simanjuntak memaparkan ada tiga cara.
Yang pertama dengan terus gencar melakukan sosialisasi dan edukasi keuangan.
Kedua adalah membentuk Satgas Waspada Investasi.
Dan ketiga, menandatangani nota kesepahaman dengan Polri, Kemenkominfo, Kemenkop UKM, dan Bank Indonesia, untuk berkolaborasi dalam penegakan hukum untuk memberantas pinjaman online ilegal.
Dan bagi masyarakat yang akan mengajukan pinjaman online, OJK mengimbau agar memperhatikan hal-hal berikut:
Yang pertama hendaknya penggunaan dana pinjaman hanya untuk kebutuhan produktif dan atau mendesak.
Juga memperhatikan aspek legalitas (terdaftar dan berizin di OJK) dan logisnya penawaran pinjaman online.
“Silahlan mengecek melalui call center OJK di nomor 157 atau lihat di website ojk.co.id,” ujar Adolf.
Dikatakan, pinjaman hendaknya dilakukan sesuai kebutuhan dan kemampuan.
Dan yang terakhir adalah memahami manfaat, biaya, bunga jangka waktu, denda, dan risikonya.
Untuk warga yang sudah terlanjur terjerat Pinjol ilegal, Adolf mengimbau untuk melakukan hal-hal berikut:
– Segera melunasi
– Melaporkan ke Satgas Waspada Investasi
-Apabila memiliki keterbatasan kemampuan membayar, ajukan restrukturisasi
– Apabila sudah jatuh tempo dan belum mampu membayar, hentikan upaya mencari pinjaman baru untuk membayar pinjaman lama
– Apabila mendapat penagihan tidak beretika (teror, intimidasi, dan pelecehan) maka blokir nomor kontak yang meneror, beritahu ke seluruh kontak di handphone untuk mengabaikan pesan dari Pinjol, segera lapor polisi, dan lampirkan laporan polisi ke kontak penagih yang masih muncul.[yat]